Guias
Parcelado sem juros ou à vista com desconto?
Por Equipe TemCuponzinho · Publicado em 23 de outubro de 2026 · 3 min de leitura
Quando a loja dá desconto para pagar à vista, o parcelado "sem juros" quase sempre sai mais caro: o desconto que você deixa de ganhar funciona como juros embutidos nas parcelas. Parcelar só compensa se o dinheiro que você deixaria guardado rendesse mais do que o desconto à vista, ou se pagar tudo de uma vez apertar o orçamento. A conta é simples e muda pouco de loja para loja.
Por que "sem juros" não é de graça
Se a loja vende por R$ 900 à vista e por 10 × R$ 100 no cartão, o preço "sem juros" é R$ 1.000. Os R$ 100 de diferença pagam, na prática, o prazo. O parcelado só sai melhor se esse prazo valer mais do que R$ 100 para você.
Um exemplo com números
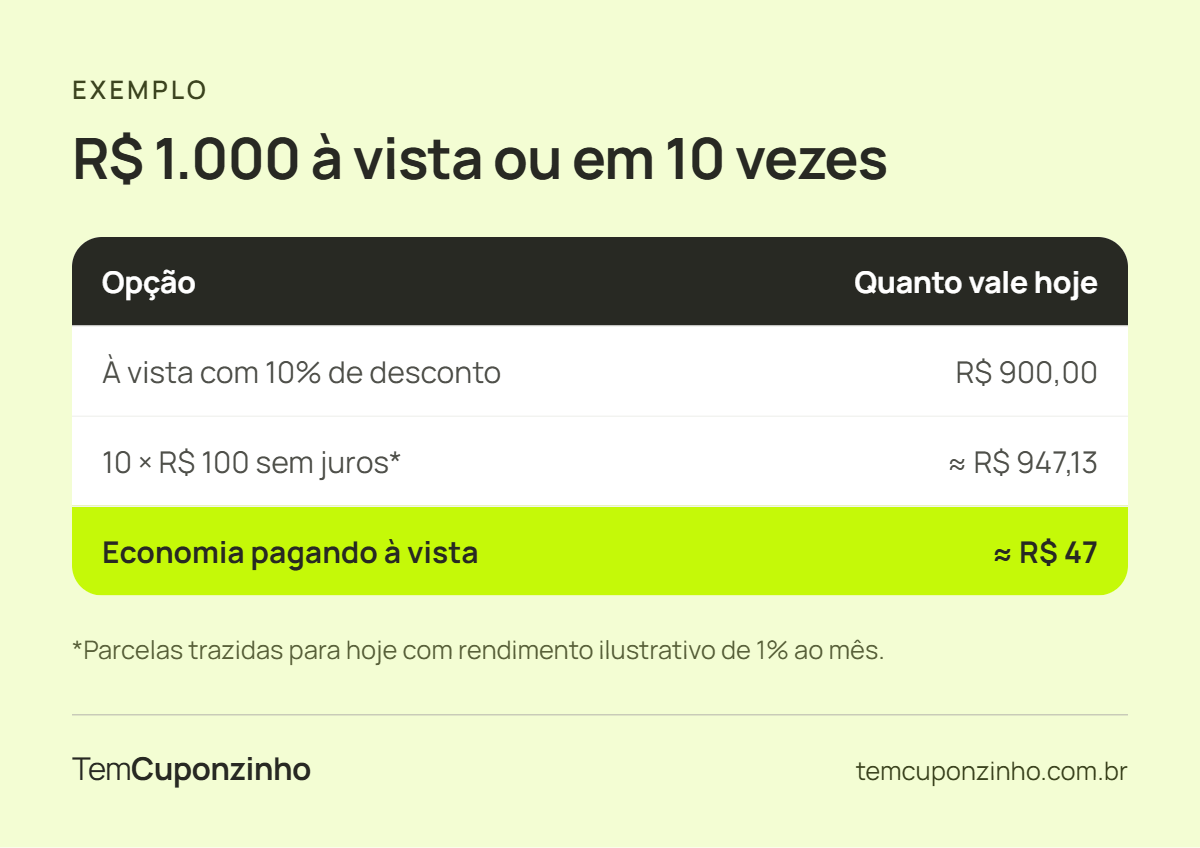
Um produto de R$ 1.000, com 10% de desconto à vista ou em 10 parcelas de R$ 100, a primeira daqui a um mês. Suponha que o dinheiro que você não gasta hoje fique guardado rendendo 1% ao mês (um número redondo, só para o exemplo):
| Opção | Conta | Quanto vale hoje |
|---|---|---|
| À vista com 10% | 1.000 − 10% | R$ 900,00 |
| 10 × R$ 100 sem juros | parcelas trazidas para hoje a 1% ao mês | cerca de R$ 947,13 |
| Diferença | 947,13 − 900 | cerca de R$ 47 a favor do à vista |
Para o parcelado empatar com 10% de desconto à vista em 10 vezes, o seu dinheiro precisaria render cerca de 1,96% ao mês. Com 5% de desconto à vista, o empate fica perto de 0,94% ao mês.
A taxa de empate
A pergunta que decide é: quanto o seu dinheiro precisaria render por mês para o parcelado empatar com o desconto à vista? Se ele rende menos que isso, pague à vista.
| Desconto à vista | Em 6 parcelas | Em 10 parcelas | Em 12 parcelas |
|---|---|---|---|
| 3% | 0,88% ao mês | 0,56% ao mês | 0,47% ao mês |
| 5% | 1,49% ao mês | 0,94% ao mês | 0,80% ao mês |
| 10% | 3,10% ao mês | 1,96% ao mês | 1,66% ao mês |
Compare com o rendimento que você tem de fato, depois do imposto, no extrato do seu investimento. Quanto maior o desconto e menos parcelas, mais difícil o parcelado compensar.
Some sempre o cupom de desconto e o frete à conta, e veja se o desconto no Pix e o cupom podem ser usados juntos em desconto no Pix ou cupom.
Quando parcelar faz sentido mesmo assim
- Pagar à vista acabaria com a sua reserva de emergência. Ficar sem reserva pode custar bem mais do que o desconto.
- O parcelamento é realmente sem juros e o desconto à vista é pequeno ou não existe.
E o que não faz sentido em nenhum caso: parcelar e depois pagar só o mínimo da fatura. Os juros do crédito rotativo do cartão estão entre os mais altos do mercado e apagam qualquer desconto.
Perguntas frequentes
Como sei se o parcelado tem juros? Compare o total parcelado com o preço à vista. Se o total é maior que o preço à vista, a diferença é o custo do prazo, mesmo que a loja chame de "sem juros".
E se a loja não der desconto à vista? Aí o parcelado sem juros é vantagem: você paga o mesmo valor e mantém o dinheiro por mais tempo.
Vale juntar cupom e pagamento à vista? Vale conferir: em muitas lojas, o cupom e o desconto do Pix ou do pagamento à vista podem ser usados no mesmo pedido.